Bagi pekerja, memiliki rumah merupakan salah satu pencapaian besar. Terlebih, saat ini pasar properti terus bergerak sehingga keputusan membeli rumah tidak hanya ditentukan oleh lokasi dan desain. Pemilihan skema pembiayaan yang sesuai dengan kemampuan finansial juga menjadi hal yang tidak kalah penting. Salah satu opsi yang dapat dipertimbangkan oleh peserta BPJS Ketenagakerjaan adalah KPR MLT BPJS Ketenagakerjaan.
MLT merupakan singkatan dari Manfaat Layanan Tambahan, yaitu fasilitas tambahan dari program Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan. Melalui fasilitas ini, peserta yang memenuhi persyaratan dapat memperoleh pembiayaan dengan batas bunga tertentu yang dapat menjadi alternatif dibandingkan KPR komersial.
Jika Anda sedang mencari rumah modern untuk keluarga sekaligus mempertimbangkan pilihan pembiayaan, KPR MLT dapat menjadi salah satu opsi yang patut diperhitungkan, termasuk untuk memiliki hunian di Sapphire Griya Modern.
Apa Itu KPR MLT BPJS Ketenagakerjaan?
KPR MLT merupakan fasilitas Kredit Pemilikan Rumah yang menjadi bagian dari Manfaat Layanan Tambahan BPJS Ketenagakerjaan.
Secara singkat, peserta BPJS Ketenagakerjaan yang memenuhi ketentuan dapat memanfaatkan pembiayaan rumah melalui bank penyalur dengan batas bunga yang mengacu pada BI Rate ditambah margin tertentu.
Hal penting yang perlu dipahami adalah MLT bukan pencairan saldo JHT. Saldo JHT peserta tetap utuh. Melalui MLT, peserta mendapatkan akses ke fasilitas kredit perumahan dengan skema bunga yang telah diatur.
Apabila Anda sudah menjadi peserta BPJS Ketenagakerjaan, MLT dapat menjadi salah satu alternatif ketika mulai merencanakan kepemilikan rumah.
Berapa Bunga KPR MLT BPJS Ketenagakerjaan?
Program Manfaat Layanan Tambahan (MLT) BPJS Ketenagakerjaan dapat menjadi salah satu alternatif pembiayaan bagi pekerja yang ingin memiliki rumah. Melalui program ini, peserta yang memenuhi persyaratan dapat mengakses fasilitas Kredit Pemilikan Rumah (KPR) dengan ketentuan pembiayaan sesuai kebijakan program dan bank penyalur.
Berdasarkan materi MLT yang menjadi acuan per 9 Oktober 2026, suku bunga KPR MLT pada bank konvensional dibatasi maksimal sebesar BI Rate + 3%. Informasi mengenai fasilitas pembiayaan perumahan ini dapat ditelusuri melalui situs resmi BPJS Ketenagakerjaan – Pembiayaan Perumahan Pekerja.
Sebagai acuan, Bank Indonesia menetapkan BI Rate sebesar 5,75% pada 23 September 2026. Apabila menggunakan angka tersebut, perhitungan BI Rate + 3% menghasilkan batas bunga sebesar 8,75% per tahun. Namun, angka ini merupakan hasil perhitungan berdasarkan acuan suku bunga, bukan jaminan bahwa seluruh bank penyalur menawarkan bunga yang sama.
Peserta perlu mengonfirmasi suku bunga aktual, mekanisme perubahan bunga, tenor, dan simulasi angsuran kepada bank penyalur sebelum mengajukan pembiayaan.
Tanggal acuan: Oktober 2026. BI Rate yang digunakan dalam ilustrasi perhitungan mengacu pada data per 23 September 2026. Tanggal tersebut perlu dibedakan dari tanggal penerbitan atau pembaruan materi resmi MLT.
Berapa Plafon dan Tenor KPR MLT?
KPR MLT memiliki plafon pembiayaan yang cukup besar untuk kebutuhan kepemilikan rumah. Menurut materi KPR MLT BPJS Ketenagakerjaan, fasilitas ini memiliki ketentuan berikut:
Plafon maksimal: Rp500 juta
Tenor maksimal: 30 tahun
Batas bunga peserta: BI Rate + maksimal 3%
KPR MLT ditujukan bagi peserta yang belum memiliki rumah, baik rumah tapak maupun rusun. Fasilitas ini juga dapat dimanfaatkan untuk take over KPR komersial selama memenuhi persyaratan yang berlaku.
Tenor hingga 30 tahun memberikan ruang bagi calon pembeli untuk menyesuaikan cicilan dengan kemampuan finansial. Meski demikian, pemilihan tenor tetap perlu mempertimbangkan total kewajiban dan kemampuan membayar dalam jangka panjang.
Siapa yang Bisa Mengajukan KPR MLT?
Tidak semua peserta BPJS Ketenagakerjaan dapat langsung memperoleh fasilitas KPR MLT. Terdapat beberapa persyaratan yang harus dipenuhi.
Secara umum, calon pemohon KPR MLT perlu:
- Terdaftar sebagai peserta BPJS Ketenagakerjaan minimal 1 tahun.
- Memiliki kepesertaan dan iuran yang aktif serta tertib.
- Memperoleh rekomendasi dari kantor cabang BPJS Ketenagakerjaan.
- Belum memiliki rumah saat mengajukan KPR.
- Lolos analisis kredit bank, termasuk penilaian kemampuan membayar dan riwayat SLIK OJK.
- Memenuhi ketentuan pengajuan yang berlaku.
- Jika suami dan istri sama-sama peserta BPJS Ketenagakerjaan, hanya salah satu yang dapat mengajukan fasilitas ini.
- Karyawan kontrak juga dapat mengajukan KPR MLT selama memenuhi persyaratan kepesertaan dan ketentuan bank.
Keputusan akhir tetap berada pada BPJS Ketenagakerjaan dan bank penyalur. Oleh karena itu, calon pembeli sebaiknya tidak menganggap pengajuan KPR MLT pasti disetujui.
Bagaimana Cara Mengajukan KPR MLT?
Proses pengajuan KPR MLT (Manfaat Layanan Tambahan) BPJS Ketenagakerjaan dilakukan melalui beberapa tahapan berikut untuk memastikan peserta memenuhi persyaratan dan memperoleh fasilitas pembiayaan sesuai ketentuan yang berlaku.
1. Pemeriksaan Eligibilitas Peserta
Konsumen memeriksa masa kepesertaan, status aktif, dan pemenuhan kewajiban iuran melalui aplikasi JMO (Jamsostek Mobile) untuk memastikan kelayakan awal pengajuan KPR MLT.
Pemilihan Unit Rumah dan Simulasi Pembiayaan
Konsumen memilih unit rumah di Sapphire Griya Modern (SGM), kemudian menentukan estimasi plafon pembiayaan dan tenor kredit berdasarkan tabel simulasi yang tersedia. Tahap ini membantu konsumen menyesuaikan pilihan rumah dengan kemampuan finansial.
2. Pengajuan KPR MLT
Pengajuan dapat dilakukan melalui menu MLT pada aplikasi JMO, kantor cabang BPJS Ketenagakerjaan, atau bank penyalur yang bekerja sama. Khusus pengajuan melalui BTN, konsumen perlu memenuhi persyaratan perbankan yang berlaku, termasuk ketentuan kepemilikan rekening atau status nasabah BTN.
3. Verifikasi Kepesertaan oleh BPJS Ketenagakerjaan
BPJS Ketenagakerjaan melakukan verifikasi data kepesertaan dan kelayakan peserta. Apabila persyaratan terpenuhi, BPJS Ketenagakerjaan akan menerbitkan rekomendasi sesuai prosedur yang berlaku.
4. Analisis dan Penilaian Kredit oleh Bank
Bank penyalur melakukan analisis kelayakan kredit, termasuk pemeriksaan riwayat kredit melalui SLIK OJK serta penilaian kemampuan bayar konsumen. Tahap ini menjadi bagian penting dalam menentukan persetujuan pembiayaan.
5. Proses Persetujuan Subsidi Bunga
Bank penyalur mengajukan proses persetujuan fasilitas subsidi bunga kepada BPJS Ketenagakerjaan sesuai ketentuan program MLT yang berlaku.
6. Akad Kredit dan Realisasi Pembiayaan
Setelah seluruh persyaratan dan persetujuan terpenuhi, konsumen melanjutkan ke tahap akad kredit. Selanjutnya, pembiayaan direalisasikan sesuai perjanjian dan ketentuan yang disepakati.
7. Pengalihan KPR Komersial (Take Over)
Konsumen yang telah memiliki KPR komersial berkesempatan mengajukan pengalihan pembiayaan ke skema KPR MLT melalui bank penyalur, sepanjang memenuhi persyaratan kepesertaan, ketentuan program, serta kebijakan kredit bank yang berlaku.
8. KPR MLT dan Kondisi Pasar Properti 2026
KPR MLT semakin menarik untuk dicermati karena pasar KPR nasional pada 2026 menghadapi berbagai tantangan.
Menurut riset pasar KPR 2025–2026, pertumbuhan KPR nasional melambat menjadi sekitar 4,2% secara tahunan pada Agustus 2026. Di sisi lain, bank juga menjadi lebih selektif dalam menyalurkan kredit karena meningkatnya risiko kredit dan perubahan kondisi suku bunga.
Kondisi ini menuntut calon pembeli untuk lebih cermat dalam memilih rumah sekaligus memahami berbagai pilihan pembiayaan.
Menariknya, transaksi rumah primer masih sangat bergantung pada KPR. Data riset menunjukkan sekitar 70,05% transaksi rumah primer pada kuartal II 2026 dibiayai melalui KPR. Artinya, akses terhadap pembiayaan tetap menjadi faktor penting dalam keputusan konsumen ketika membeli rumah.
Untuk itu, skema seperti KPR MLT dapat menjadi alternatif bagi peserta BPJS Ketenagakerjaan yang ingin membeli rumah komersial dengan mempertimbangkan kemampuan cicilan.
Wujudkan Rumah Modern Bersama Sapphire Griya Modern
Akses terhadap skema pembiayaan yang tepat sebaiknya diikuti dengan pemilihan rumah yang sesuai dengan kebutuhan.
Sapphire Griya Modern menghadirkan pilihan hunian yang dapat dipertimbangkan oleh keluarga dan pekerja yang sedang merencanakan kepemilikan rumah.
Bagi calon pembeli yang memenuhi persyaratan KPR MLT, rumah di Sapphire Griya Modern dapat menjadi salah satu pilihan hunian yang dibiayai melalui skema KPR tersebut.
Konsep rumah modern bukan sekadar tentang tampilan bangunan. Rumah juga perlu dipertimbangkan dari sisi lokasi, kenyamanan, fungsi ruang, lingkungan, serta kesesuaiannya dengan kemampuan finansial keluarga.
Karena itu, sebelum mengajukan KPR, calon pembeli sebaiknya menghitung kemampuan cicilan dan mengecek kelayakan pembiayaan sejak awal.
Tim Sapphire Griya Modern dapat membantu calon pembeli memahami pilihan unit dan mempersiapkan tahap awal pembelian rumah. Namun, persetujuan KPR MLT tetap menjadi kewenangan BPJS Ketenagakerjaan dan bank penyalur.
Baca Juga : Sapphire Scandia Brebes: Rumah Modern di Brebes dengan Konsep Hunian Eksklusif
Beli Rumah di Sapphire Griya Modern Bisa Lewat Program MLT BPJS Ketenagakerjaan
Memiliki rumah impian saat ini bisa direncakan dengan berbagai pilihan pembiayaan, termasuk program Manfaat Layanan Tambahan (MLT) BPJS Ketenagakerjaan. Program ini bisa menjadi pilihan untuk pekerja yang memenuhi syarat dan ingin memiliki rumah yang sudah memenuhi persyaratan dan ingin memilii rumah melalui skema KPR dengan fasilitas pembiayaan sesuai ketentuan yang berlaku.
Dengan program KPR MLT, peserta BPJS Ketenagakerjaan yang memenuhi syarat berkesempatan mengajukan pembiayaan untuk memiliki rumah di proyek-proyek Sapphire Griya Modern. Pilihan ini memberikan kesempatan bagi konsumen untuk mempertimbangkan hunian yang sesuai dengan kebutuhan keluarga, preferensi lokasi, serta kemampuan finansial.
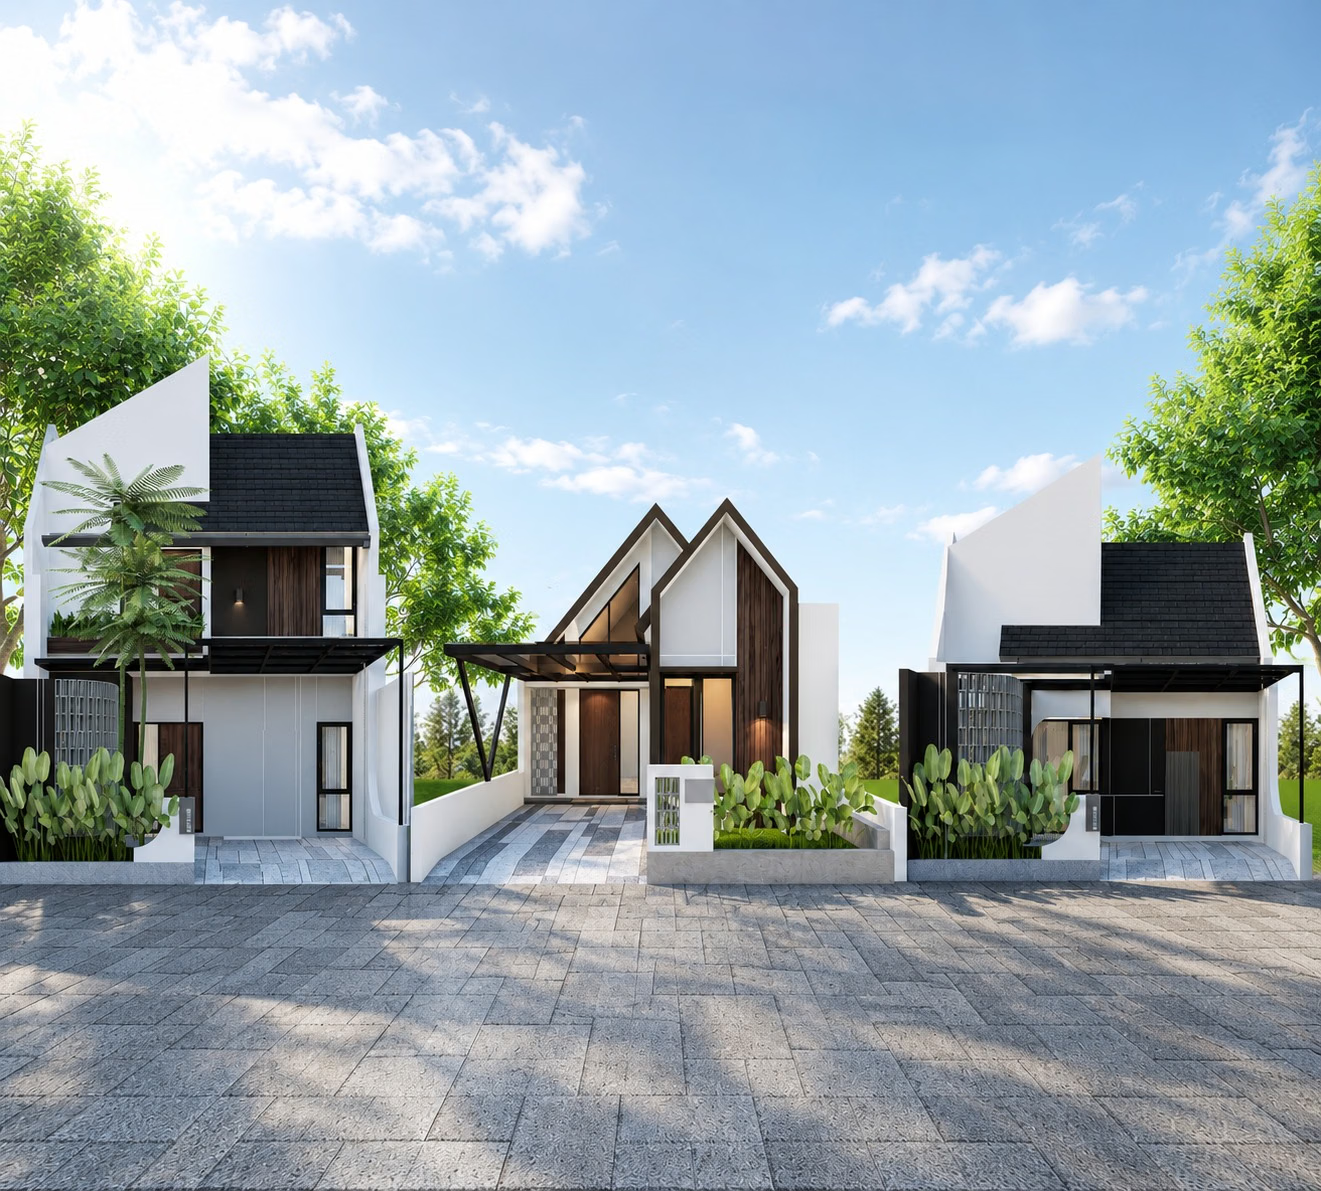
Sapphire Griya Modern Telah Memiliki PKS MLT dengan BTN dan BSI
Bagi calon pembeli rumah, memilih hunian yang mendukung akses informasi pembiayaan merupakan salah satu langkah penting dalam proses pembelian properti.
Sapphire Griya Modern telah memiliki Perjanjian Kerja Sama (PKS) dengan Bank Tabungan Negara (BTN) dan Bank Syariah Indonesia (BSI) untuk fasilitas MLT.
Kerja sama ini menjadi informasi penting bagi peserta BPJS Ketenagakerjaan yang ingin menjajaki pilihan pembiayaan rumah melalui bank konvensional maupun syariah.
BTN dapat menjadi pilihan bagi calon pembeli yang ingin mengajukan pembiayaan melalui bank konvensional. Sementara itu, BSI dapat dipertimbangkan oleh konsumen yang memilih pembiayaan berdasarkan prinsip syariah.
Melalui kerja sama tersebut, calon pembeli dapat mulai mencari informasi mengenai pilihan hunian Sapphire Griya Modern sekaligus berkonsultasi mengenai proses dan persyaratan pembiayaan yang relevan.
Perlu dipahami bahwa kerja sama antara pengembang dan bank tidak otomatis menjamin persetujuan KPR. Setiap pengajuan tetap mengikuti proses verifikasi, penilaian kelayakan, serta ketentuan yang berlaku di bank penyalur.
FAQ KPR MLT BPJS Ketenagakerjaan
1. Apa itu KPR MLT BPJS Ketenagakerjaan?
KPR MLT adalah fasilitas Kredit Pemilikan Rumah yang menjadi bagian dari Manfaat Layanan Tambahan BPJS Ketenagakerjaan. Fasilitas ini memberikan akses pembiayaan rumah dengan batas bunga tertentu bagi peserta yang memenuhi persyaratan.
2. Apakah saldo JHT berkurang jika mengambil KPR MLT?
Tidak. KPR MLT merupakan fasilitas kredit dan bukan pencairan saldo JHT. Saldo JHT peserta tetap utuh.
3. Berapa maksimal plafon KPR MLT?
Plafon maksimal KPR MLT adalah Rp500 juta, dengan tenor maksimal hingga 30 tahun sesuai ketentuan dalam materi MLT dalam situs resmi BPJS Ketenagakerjaan.
4. Apakah bunga KPR MLT fixed?
Pada bank konvensional, bunga KPR MLT bersifat floating dan mengikuti BI Rate, dengan batas maksimal BI Rate + 3%. Pada skema syariah, mekanisme margin dapat dikunci saat akad sesuai ketentuan bank.
5. Apakah peserta yang sudah memiliki KPR bisa menggunakan MLT?
Bisa. Tersedia opsi take over KPR komersial menjadi KPR MLT selama memenuhi persyaratan dan ketentuan bank penyalur.
6. Berapa lama minimal menjadi peserta BPJS Ketenagakerjaan?
Calon pemohon harus terdaftar sebagai peserta BPJS Ketenagakerjaan minimal 1 tahun, dengan kepesertaan dan iuran yang aktif serta tertib.
7. Apakah pengajuan KPR MLT pasti disetujui?
Tidak. Pengajuan tetap harus melalui verifikasi BPJS Ketenagakerjaan dan analisis kredit bank. Kemampuan membayar dan riwayat SLIK OJK juga termasuk dalam proses penilaian.
8. Apakah KPR MLT bisa digunakan untuk membeli rumah di Sapphire Griya Modern?
KPR MLT dapat menjadi salah satu alternatif pembiayaan pembelian rumah selama unit dan transaksinya memenuhi ketentuan bank penyalur serta persyaratan program yang berlaku. Konsumen perlu mengecek unit dan skema pembiayaan bersama pihak Sapphire Griya Modern dan bank terkait.
Saatnya Mulai Merencanakan Rumah Impian
Memiliki rumah sendiri bukan sekadar tentang membeli properti, tetapi juga tentang menyiapkan tempat tinggal yang nyaman untuk masa depan. Karena itu, memilih hunian yang tepat perlu diimbangi dengan perencanaan pembiayaan yang matang.
Bagi Anda yang terdaftar sebagai peserta BPJS Ketenagakerjaan dan memenuhi persyaratan, KPR MLT dapat menjadi salah satu alternatif untuk mewujudkan rumah impian. Terlebih, Sapphire Griya Modern telah menjalin kerja sama dengan BTN dan BSI untuk fasilitas MLT.
Ingin mengenal lebih dekat pilihan hunian, desain rumah, keunggulan kawasan, atau informasi promo dari Sapphire Griya Modern?
Ikuti media sosial resmi Sapphire Griya Modern untuk mendapatkan inspirasi hunian, informasi properti terbaru, tips membeli rumah, serta berbagai informasi menarik seputar perjalanan memiliki rumah sendiri.
Jangan lewatkan konten terbaru kami untuk membantu Anda mengenal pilihan hunian yang sesuai dengan kebutuhan keluarga dan rencana masa depan.
Yuk, follow media sosial Sapphire Griya Modern dan temukan inspirasi rumah impian Anda!
Rumah impian bukan sekadar tempat tinggal, melainkan bagian dari masa depan yang layak dipersiapkan dengan pilihan yang tepat.